金利とAIの懸念の下げ不安
〜先行きが読めないからこそ、ニュースの背景を丁寧に見ておきたい〜
AI・半導体株が大きく調整すると、投資家の心理はどうしても揺らぐものです。「下げはさらに続くのではないか」「AIブームは終わりに近づいているのではないか」。そうした不安を抱いた方も、少なくないでしょう。
タイトルの問いに先にお答えすると、これは誰にも断言できません。プロであっても、株価の先行きを読み切ることは難しいのが実情です。とはいえ、読み切れないなりに、何に注目すべきかは整理できます。今回の記事では、その点を中心にまとめます。
株価は業績だけでは決まらない
株価を動かすのは、企業の業績だけではありません。期待や思惑、不安、ポジション調整、さらにはニュースの受け止め方が重なり合って、値動きが生まれます。上昇を続けてきた株がいつか下落することは、多くの人が承知しているでしょう。難しいのは、それがいつ、何をきっかけに起こるのかを事前に見通すことです。
今回、何が起きたのか
そもそもCoreWeaveとは
CoreWeave(コアウィーブ)は、AI向けの計算能力を貸し出す米国のクラウド企業です。OpenAIをはじめとするAI企業が巨大なAIを動かすには、Nvidia製の高性能半導体(GPU)が大量に必要となります。同社はこのGPUを買い集め、データセンターを建設して貸し出す事業を営んでいます。Nvidiaは主要な供給元であると同時に、約10%の株式を持つ第2位の株主でもあります。
なぜ「債務」が問題になったのか
この事業の特徴は、設備を先に整え、収益を後から回収する点にあります。GPUもデータセンターも先行投資が必要で、その費用の多くは借り入れでまかなわれています。同社は赤字を計上しながら、約500億ドルの負債を抱えているとされています。
負債の多い企業は、市場環境が悪化すると、資金を調達しにくくなるものです。返済への不安が強まれば、貸し手はより高い利息を求め、資金繰りはさらに苦しくなっていきます。市場が警戒したのは、まさにこの悪循環でした。
10月14〜15日の動き
発端は、14日(水)に発表された米国の9月の消費者物価指数で、上昇率は3.7%と予想を上回り、FRB(米連邦準備制度理事会)が利上げに動くとの見方が急速に広がる見通しとなりました。10月の利上げ確率は一時50%まで織り込まれ、その後27%まで下がっています。金利の上昇は、借り入れに頼る企業にとって重い負担であり、資金調達に不安を抱えるCoreWeaveに、売りが集中する流れとなりました。
- 社債の急落:同社の社債は価格が額面の約8割まで下がり、利回りは最大16%に達しています。債券は価格が下がるほど利回りが上がる仕組みで、この16%は、同社が現に16%の利息を払っているという意味ではありません。このリスクならこれだけの見返りが欲しい、という市場の要求水準であり、返済への不安の強さを映す数字です。
- デフォルト保険料の上昇:債務不履行に備える保険のような取引(CDS)の料率は、年約10%まで上昇しました。5年以内の債務不履行確率を約63%と織り込む水準で、1年前の約30%から大幅に高まっています。ただし、市場が見積もった数字にすぎず、実際にそうなると決まったわけではありません。なお、Nvidiaは2032年4月まで、CoreWeaveの未販売の計算能力を購入する契約を結んでいます。
- 株価の下落:CoreWeaveの株価は14日に約15%下落し、15日には2025年5月以来の安値をつける場面もありました。週間の下落率は25%超に及びます。
- 弱気の備えの急増:株価の下落に備えるプットオプションの取引量は、14日に過去最高を記録しています。
市場関係者の見方
多くの市場関係者は、今回の下げをAI需要の崩れとは捉えていません。むしろ、資金調達コストの上昇に対する再評価だという見立てです。UBSは「根本的な断絶ではなく期待の再調整」との立場で、サクソ銀行も資本コストの再評価に近いと指摘しています。実際、AI半導体大手のTSMCは15日、7〜9月期の純利益が前年同期比69%増と過去最高になったと発表しました。
その一方で、慎重な声もあります。大手AI開発企業の売上の伸びが期待を下回っているのではないか、という観測が、CoreWeaveのような企業への不安を強めているというのです。需要が旺盛でも、資本コストが上がり続ければ、借り入れへの依存度が高い企業を守りきれない可能性は残ります。
日本株への波及
CoreWeaveのようなAIクラウド企業は、GPUやデータセンターへの投資を担う存在です。借り入れが苦しくなって投資が鈍れば、半導体や製造装置、電子部品の需要にも影響が及ぶのではないか。市場はそう連想し、日本のAI関連株にも売りが広がりました。
15日の日経平均は4.9%安の64,425.95円で終わり、下げ幅3,318円は歴代3番目の大きさです。個別では、アドバンテストが15%、東京エレクトロンが7.8%、ソフトバンクグループが9.3%下落しました。一社の信用不安と金利への警戒が同じ時期に重なったことが、下げを大きくした要因とみられます。
反発しても、不安は戻ってくる
NvidiaのCEOがCoreWeaveを擁護し、追加の金融支援は不要との趣旨の発言をしたと報じられたことも手伝って、米国では15日(木)に同社の株価がいったん落ち着きを見せました。16日(金)の日経平均も反発し、終値は65,324円でした。
ところが週明け19日の朝は、再び売りが先行します。金曜の米国市場でCoreWeaveが約12%下落し、AMDやサンディスクも売られたことが響き、日経平均は午前9時15分時点で前週末比1,411円安の63,913円。
取引時間中に64,000円を割り込むのは、約1か月ぶりのことでした。それでも大引けは前週末比407.59円安の64,916.70円(−0.62%)まで戻しており、TOPIXは1.48pt高の4,067.48pt(+0.04%)で取引を終えています。
日本の取引終了後には、米国市場でAI関連株が反発しました。ナスダック総合指数は1.1%、フィラデルフィア半導体指数は1.6%上昇し、同指数の8営業日続落に歯止めがかかっています。
この間の下落率は約15.7%に達し、2008年10月以来の長さの連続下落でした。CoreWeaveはGoldman Sachsによる投資判断の「買い」への引き上げを受けて一時上昇したものの、終値は0.4%安にとどまり、社債の利回りは先週の16%超から15%前後へ低下しています。
この反発をどう見るかは、市場関係者の間でも割れています。ある関係者は、週末に悪材料が出たわけではなく、売られすぎからの自律反発にすぎないと指摘します。
別の関係者は、債券市場が高い利回りを求める状況は変わっておらず、戻りは一時的だと見ています。安心感が広がったかと思えば、不安が再び頭をもたげる。そうした往復運動が、いまの相場の特徴です。
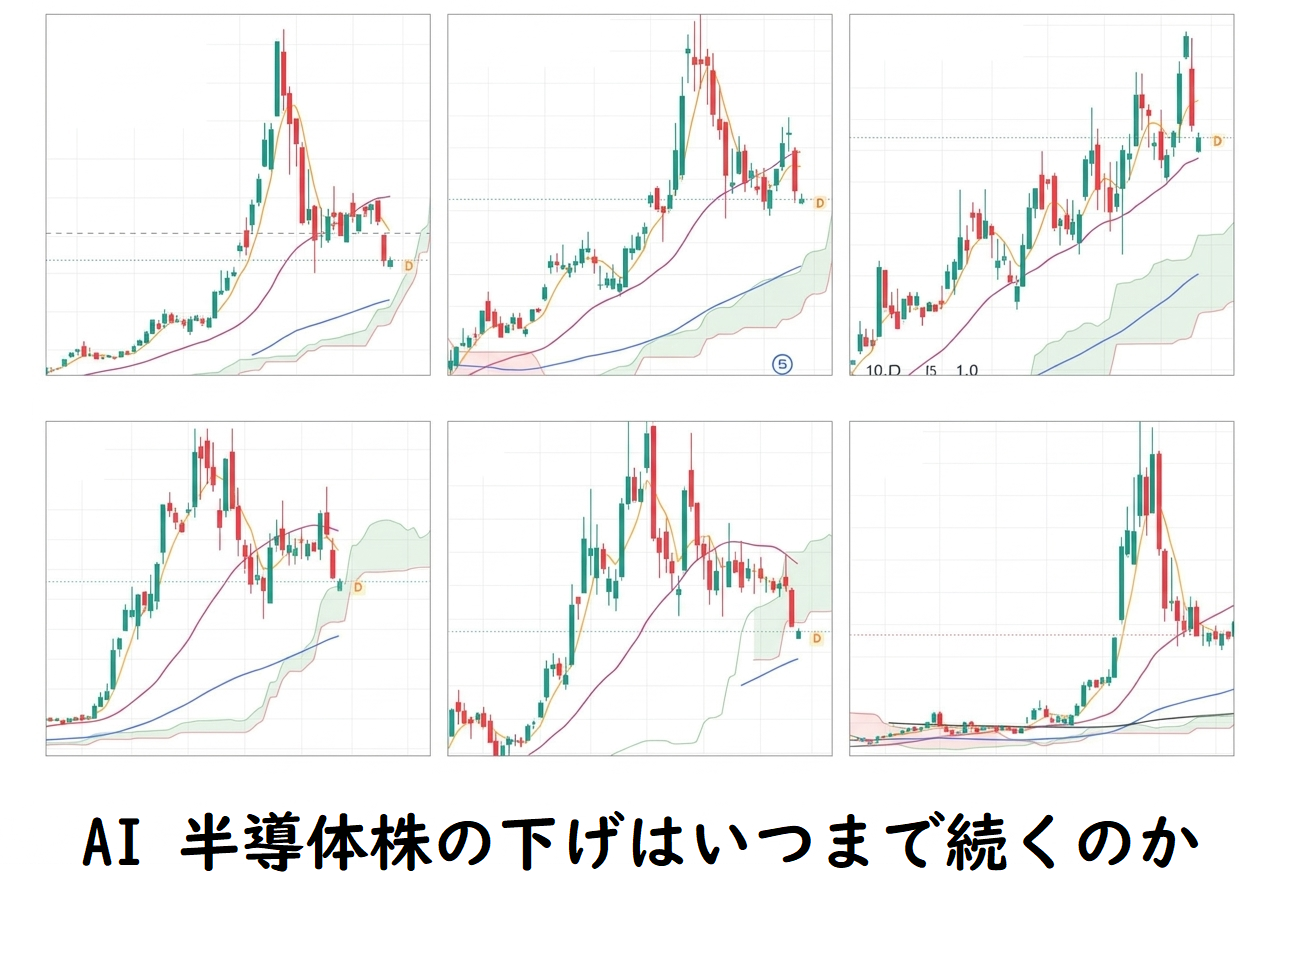
チャートで見る、半導体の本体とAI関連の部品・インフラ
ニュースの数字に加え、週足チャートも確認しました。ここでは、半導体の本体にあたる銘柄と、AI関連の部品・インフラ側の銘柄に分けて整理します。
半導体の本体
東京エレクトロン:
高値からは下げたものの、週足では雲の上で踏みとどまっています。
キオクシア:
6月22日の高値(3万7,566円)から約64%下落し、急騰の反動で大きく崩れました。19日は朝方に1万2,700円まで売られながら、大引けは1万3,600円(+1.68%)まで戻しています。
需給面の特徴は、個人の信用買いの膨張です。10月16日時点の買残は約4,783万株(前週比+約303万株)、売残は約154万株で、取組倍率は31倍に達し、買いに大きく偏っています。
株価が急落するなか、個人が買い向かった構図であり、買い方の整理が進むまでは、戻りの局面で売りが出やすいと考えられます。
アドバンテスト:
10月初旬の高値圏(4万2,000円付近)からは大きく下げたものの、日足では75日線(約3万3,100円)の上で踏みとどまり、19日の大引けは34,450円(−0.23%)でした。朝方に3万2,420円まで売られてから、約2,000円戻しての引けです。
ただ、短期・中期の移動平均線(3万5,000円台後半〜3万6,000円台)がなお頭上にあり、戻り売りが出やすい位置にあります。需給面では、機関投資家の空売りが開示ベースで合計約4%(目安)あります。
個人の信用取引では、10月16日時点で買残が約310万株(前週比+約109万株)へ増える一方、売残は約135万株(同−約87万株)に減り、取組倍率は2.3倍でした。
買い方の整理が済んでいない分、戻った局面の上値は重くなりやすいでしょう。
AI関連の部品・インフラ
- 太陽誘電:ピークから半分以下まで下落しています。
- JX金属:上昇トレンドラインと水平のサポートを、ともに下抜けました。
- 古河電工:水平のサポートを割り込み、下降ラインの下で推移しています。
- フジクラ:下降トレンドラインを抜けきれず、雲の上限付近まで押し戻されました。ただし、下のサポートはいまのところ維持しています。
部品やインフラ側の銘柄なら、半導体の本体より影響は小さいはず。そう考える向きもあるかもしれません。しかし、チャートを見るかぎり、少なくとも今回は当てはまらないようです。
太陽誘電は高値から半分以下に下げ、JX金属や古河電工は下値のサポートを割り込みました。もともと値動きの大きい銘柄は、相場全体が崩れる局面で下げも大きくなりがちです。
部品・インフラ側だからといって、安全とは言い難い状況にあります。
資金は、どこへ向かったのか
19日は全面安にはならず、東証プライムでは上昇した銘柄も多く見られました。小売や医薬品といった内需・ディフェンシブ株に、資金が向かったようです。
一方、AI・半導体関連は高値圏での推移が続いていたため、今回の下落局面では利益確定の売りが出やすかったとの見方もあります。日経平均は10月5日に約3か月ぶりに7万円を超えており、そこから見ると現在は7%ほど低い水準にあたります。
「いつまで続くのか」を考えるために
今回の下げが、一時的な調整なのか、AI関連への見方が変わり始めた兆しなのか、それとも調整が長引いているだけなのか。現時点では、見極めが難しいというのが率直なところです。
ただ、今回の問題の本質は、AI需要の減退ではなく、需要を支える資金が続くかどうかにあります。この点を踏まえ、今後の注目材料を挙げておきます。
- CoreWeaveの信用不安の行方:社債の利回り(足元は15%前後)や株価の動き、資金調達の見通し、同業のネオクラウド企業への波及が確認ポイントです。
- 米国のインフレ指標とFRBの姿勢:10月27〜28日にはFRBの政策会議が控えています。利上げ観測が再び強まれば、借り入れに頼る企業や成長株の重しとなりかねません。
- 米国企業の決算:今週は、Metaやテスラ、半導体のラム・リサーチなどが決算を発表する予定です。AI投資の勢いが続いているかを測る材料になります。
- チャートの位置:アドバンテストなら、3万5,000円台の移動平均線を回復できるか、いま守っている75日線を割り込まないかが焦点です。部品・インフラ側の銘柄では、割り込んだサポートやトレンドラインを取り戻せるかが注目されます。
- 需給の変化:アドバンテストでは個人の信用買いが増え、キオクシアでも10月に急増しました。買残が減って整理が進むのか、さらに積み上がるのか。その行方が、戻りの局面の重さを左右します。
新たな悪材料が出なければ、落ち着きを取り戻す可能性はあります。しかし、不安定な要因はなお残っており、楽観は禁物です。
最後に
AIや半導体が、今後も大きなテーマであり続けることに変わりはないでしょう。ただし、期待が大きいテーマほど、わずかな不安材料で株価が大きく振れやすいのも事実です。
下落はいつか訪れると分かっていても、その時期を言い当てることはプロにも難しく、「いつまで続くのか」という問いに、確かな答えを出せる人はいません。
だからこそ、投資家にできるのは、見出しや雰囲気に流されず、ニュースの背景、市場の反応、チャートの位置まで丁寧に確かめ、自分が納得できる情報を集めていくことにほかなりません。焦らず、諦めず、冷静に相場と向き合っていきたいところです。
※この記事は情報提供を目的としたもので、特定の銘柄の売買をおすすめするものではありません。投資判断はご自身の責任でお願いします。

